


Le géant chinois du mobilier se prépare à inscrire sa filiale Remacro sur le NEEQ afin d’accroître la visibilité de cette unité technologique et d’ouvrir un canal de financement indépendant
Points clés :
- Après son inscription sur le NEEQ chinois, Remacro restera une filiale de Man Wah, la société mère détenant plus de 80 % de ses actions
- Les revenus ont baissé chez Man Wah et Remacro, frappés par les difficultés du marché immobilier chinois et la fragile confiance des consommateurs
Le fabricant chinois de mobilier Man Wah Holdings Ltd. (1999.HK) est un leader mondial dans la fourniture de canapés et de fauteuils inclinables ou pivotants pour un confort maximal.
Les produits de l’entreprise reposent sur des cadres métalliques, des moteurs et des modules de contrôle pour fournir le mouvement nécessaire, ces éléments étant fournis par la filiale de Man Wah, Remacro Technology Co. Ltd.
Dans le but de s’inscrire sur le NEEQ, les deux sociétés sont en train de se séparer, bien qu’elles resteront dans la même famille d’entreprises.
Man Wah a annoncé le 31 octobre que son unité de technologie du mouvement avait déposé une demande indépendante de cotation sur le marché chinois des National Equities Exchange and Quotations (NEEQ), un forum pour les petites et moyennes entreprises à la recherche du soutien d’investisseurs.
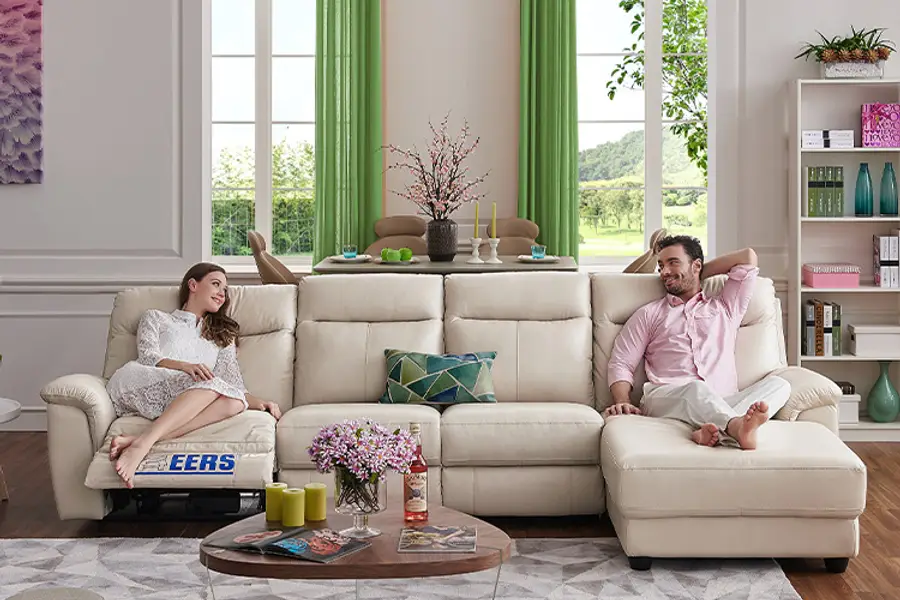
Remacro est un maillon discret de la chaîne d’approvisionnement de Man Wah, mais ses composants déterminent si des produits tels que la gamme de canapés “Cheers” peuvent fonctionner sans heurts et concurrencer efficacement sur les marchés mondiaux.
Les revenus de Remacro sont classés sous la rubrique “autres produits” dans les résultats de Man Wah. Ce segment a généré environ 1,67 milliard de dollars de Hong Kong (215 millions de dollars) au cours de l’année fiscale se terminant en mars, soit une baisse de 8,4 % sur un an, la faible confiance des consommateurs et les difficultés immobilières ayant pesé sur la demande de meubles.
Cependant, sa marge brute a gagné trois points de pourcentage par rapport à l’année précédente, pour atteindre un solide 30 %.
Moteur de la fabrication intelligente
Remacro est issu de la transformation de Man Wah, qui est passé d’un fabricant traditionnel de mobilier à un producteur d’ingénierie intelligente pour la maison. En tant que société cotée séparément, la division technologique obtiendrait un accès au financement en tant que marque à part entière pour soutenir l’innovation continue.
Le marché NEEQ a été lancé en 2013 afin de fournir un canal de financement aux petites entreprises qui n’étaient pas prêtes à s’inscrire sur les bourses de Shanghai ou de Shenzhen. Depuis 2023, le NEEQ a développé un système de parcours, ou de niveaux, pour les entreprises participantes. Celles qui sont dans la catégorie la plus élevée, le Select Tier, peuvent demander à transférer leur inscription à la bourse de Pékin. En conséquence, le NEEQ est passé d’un centre de négociation de gré à gré à une plateforme d’incubation pour les entreprises innovantes, notamment les entreprises de fabrication intelligente.
Stratégie à double plateforme
Remacro est technologiquement mature, avec des commandes stables, mais a besoin d’un flux régulier d’investissements en recherche et développement. Le NEEQ offrirait un accès au financement chinois et aux fonds liés à la politique, donnant au groupe dans son ensemble une structure en actions s’étendant à Hong Kong et à la Chine continentale.
La société mère ne renonce pas au contrôle. Remacro restera une filiale, ses bénéfices étant consolidés dans les comptes de Man Wah, qui conserve plus de 80 % des parts. Mais, armé d’un capital indépendant, Remacro sera en mesure de servir des clients externes et de s’étendre à d’autres chaînes d’approvisionnement de mobilier, tout en continuant à soutenir les améliorations de la gamme de produits de Man Wah.
Cette décision intervient alors que l’activité de Man Wah subit la pression d’un marché immobilier chinois faible et d’une demande stagnante en ameublement domestique. Les revenus ont chuté de 8,2 % à 16,9 milliards de dollars de Hong Kong au cours du dernier exercice, tandis que son bénéfice net a diminué de 10,4 % à 2,06 milliards de dollars de Hong Kong, bien que les contrôles des coûts aient fait passer la marge brute de 39,4 % à 40,5 %. La société recherche d’autres gains d’efficacité dans l’automatisation et la fabrication intelligente, avec un élan supplémentaire de la part de l’inscription de Remacro.
Le cours de l’action Man Wah a emprunté une voie cahoteuse depuis la fin de l’année dernière, ayant progressé d’environ 15 % au cours des six derniers mois pour atteindre 4,7 HK$, bien qu’avec une baisse de 1,6 % depuis le début de l’année. Plusieurs agences de courtage, dont UBS et CLSA, ont récemment relevé leurs notes pour la société, concluant que les problèmes du secteur immobilier en Chine étaient déjà pris en compte dans le prix de l’action, tandis que l’incertitude concernant les politiques tarifaires américaines pourrait présenter quelques opportunités à la hausse.
Man Wah se négocie à un ratio cours/bénéfices à terme d’environ 8,9 fois, en dessous de ses pairs Jason Furniture (603816.SH) à 16 fois et Henglin Home Furnishings (603661.SH) à 17 fois. Cet écart reflète la prudence des investisseurs de Hong Kong à l’égard des marques de mobilier de la Chine continentale. Cependant, Man Wah bénéficie d’une présence mondiale, d’un flux de trésorerie stable et d’une expertise technique grâce à l’activité Remacro. La valorisation de Man Wah étant désormais proche de ses plus bas historiques, et les avantages potentiels à tirer de la scission de la filiale, l’action pourrait offrir un potentiel de gains futur.
Avertissement Benzinga : Cet article provient d’un contributeur externe non rémunéré. Il ne reflète pas le point de vue de Benzinga et n’a pas été édité pour le contenu ou l’exactitude.